
الملاحظات والفحوص
ما الذي تبحث عنه فحوص السلامة، وما درجة خطورة كل ملاحظة، وما الذي يُحتسب عند تحديد ما إذا كان الإغلاق بلا ملاحظات مفتوحة، وما الذي يعالج كل ملاحظة.
ما الملاحظة
يُجري كل إغلاق فحوص السلامة على دفتر الأستاذ الذي يبنيه Haruno من الملفات المُصدَّرة للشركة، قبل تداول أي شيء. وكل فحص سؤال قائم لا يجيب عنه المصنّف إلا ضمنيًا، وبصمت. وعندما تكون الإجابة خاطئة، يرفع الفحص ملاحظة.
يُسمّي Haruno كل شركة «client» (عميل)، وهي الكلمة المستخدمة في أسماء المجلدات والأوامر ولوحة المعلومات.
تعني الملاحظة أن رقمًا مفقود، أو لا يستقيم حسابيًا، أو معروض بشكل خاطئ: حساب يحمل أرصدة لا يُدرجها أي بند من بنود القوائم، أو جدول يذكر رقمًا لدفتر الأستاذ العام لا يتّفق مع دفتر الأستاذ، أو فرق مكتوب يدويًا يزعم أن الأرقام تتّفق بينما تنفي التفاصيل ذلك.
الملاحظة ليست تعطّلًا في البرنامج. إنها ما كنت ستكتشفه في الأسبوع الثالث. والإغلاق الذي يخرج بملاحظات إغلاقٌ ناجح: فالملاحظات هي مخرجاته، ويظل يكتب حزمة القوائم المالية وملف المطابقات ولوحة المعلومات. وعندما يُجري Haruno الإغلاق نيابةً عنك، يسرد عليك الملاحظات قبل تداول أي تقرير.
الانحراف ليس ملاحظة. فكون الأرقام أعلى من الموازنة حقيقةٌ عن الأعمال، لا خللٌ في الدفاتر، ولذلك يظهر في بطاقة الموازنة ولا يظهر أبدًا في قائمة الملاحظات.
درجات الخطورة
| درجة الخطورة | المعنى | هل تُحتسب؟ |
|---|---|---|
| عالية | رقم مفقود أو لا يستقيم حسابيًا: رصيد غائب عن جميع القوائم، أو ميزانية عمومية لا تتّفق أرقامها، أو جدول يتّفق مع رقم ليس رقم دفتر الأستاذ. | نعم. تُحتسب على مستوى المحفظة، وتمنع الشهر من أن يكون «fully reconciled» (مُطابَق بالكامل). |
| متوسطة | لا تزال أرقام القوائم تتّفق، لكن ثمة خطأ على أحدٍ أن يصحّحه: شهران وقع في كلٍّ منهما خطأ بالمبلغ نفسه، أو جدول يجب إعادة إعداده، أو صف في الموازنة لا يقابله أي بند من بنود القوائم. | نعم، تمامًا كالملاحظات العالية الخطورة. |
| منخفضة | ليست مشكلة بعد. وهي عادةً حساب بلا بند في القوائم وبلا رصيد: لا شيء مفقود اليوم، لكن أول رصيد يظهر فيه سيسقط من القوائم بصمت. | لا. تُدرج في بطاقة ملاحظات الشركة، ولا تُحتسب في أي مكان. |
تكون الشركة «clean» (بلا ملاحظات مفتوحة) عندما لا تكون لديها ملاحظات عالية أو متوسطة الخطورة. وهذا ما تحتسبه لوحة المعلومات، وما يسجّله الإغلاق عندما يُقفِل شهرًا (راجع حالات الإغلاق). والملاحظة المنخفضة الخطورة خطر مستقبلي، ولا تكون أبدًا سببًا في خروج الشهر من حالة «clean».
الفحوص
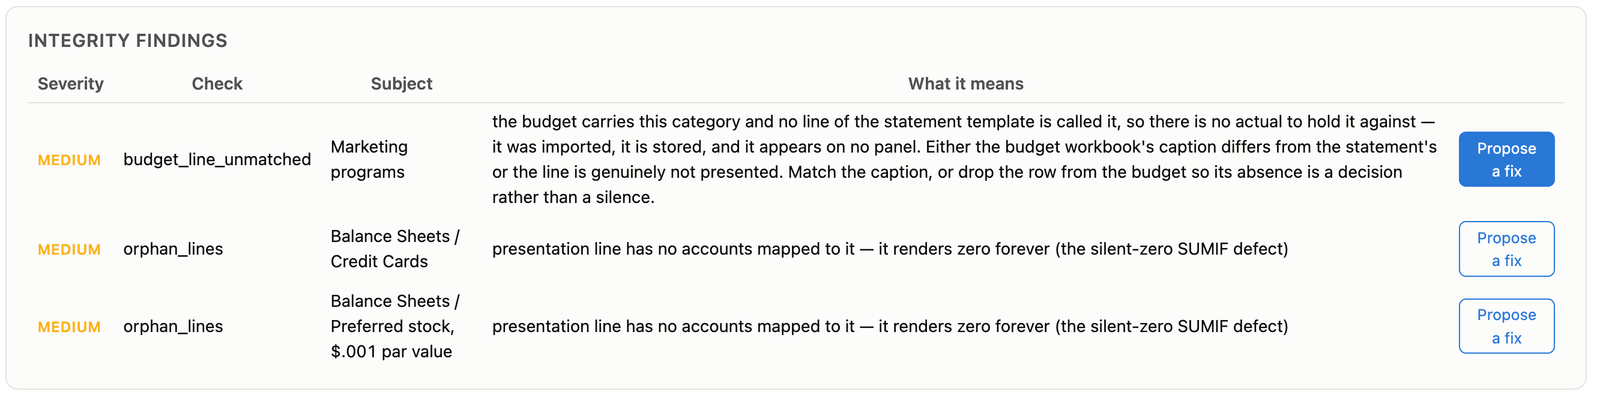
في صفحة الشركة، تُدرج بطاقة «Integrity findings» كل ملاحظة مع درجة خطورتها، والفحص الذي رفعها، وموضوعها (حساب، أو بند في القوائم، أو سلسلة من الفترات)، وشرح الفحص نفسه بأرقامه، وزر «Propose a fix» (اقترح تصحيحًا).
بعض الفحوص لا تعمل إلا عندما ترسل الشركة الملف الذي تقرؤه: ميزان المراجعة، أو تقرير أعمار الذمم المدينة، أو قائمة الأرباح والخسائر حسب التصنيف (Profit and Loss by Class)، أو الموازنة، أو تفاصيل الموردين، أو ملف مُصدَّر من نظام إدارة علاقات العملاء (CRM). وقد يعني غياب الملاحظات من أحد هذه الفحوص أنه لم يجد ما يفحصه. الخانة الفارغة ليست صفرًا.
| الفحص | درجة الخطورة | يرفع ملاحظة عندما |
|---|---|---|
| unmapped_active_account | عالية | يكون للحساب رصيد أو حركة لكنه غير مربوط بأي بند في القوائم، فيغيب عن جميع القوائم. |
| presentation_tieout | عالية | لا يساوي صف «CHECK» (التحقق) في الميزانية العمومية صفرًا، وهو معادلة الشركة نفسها (عادةً إجمالي الأصول مطروحًا منه إجمالي الالتزامات وحقوق الملكية). وتُعرض سلسلة الفترات ذات الفجوة نفسها في صف واحد. |
| bs_tieout | عالية | لا تساوي أرصدة الأصول أرصدة الالتزامات وحقوق الملكية، بحسب تصنيف الحسابات. |
| ni_crosscheck | عالية | لا يتّفق صافي الدخل منذ بداية السنة حتى تاريخه في قائمة الأرباح والخسائر مع الميزانية العمومية. |
| recon_exceptions | عالية | يكون صف مطابقة في حالة استثناء، في أي شهر. |
| recon_gl_mismatch | عالية | لا يكون رقم «Per GL» (حسب دفتر الأستاذ العام) في الجدول هو رصيد دفتر الأستاذ. |
| cash_flow_classification | عالية؛ ومتوسطة عندما لا تذكر القائمة مجموعًا فرعيًا للأنشطة التشغيلية | يُعرض الاقتراض ضمن التدفق النقدي من الأنشطة التشغيلية، خلافًا لـ ASC 230. |
| trial_balance_unbalanced | عالية | لا يساوي مجموع المدين في ميزان المراجعة مجموع الدائن، أو لا يتّفق صف «TOTAL» (الإجمالي) فيه مع صفوفه. |
| trial_balance_account_unpresented | عالية | يحمل حساب رصيدًا في ميزان المراجعة لكنه لا يظهر في أيٍّ من القوائم المستوردة. |
| statement_disagrees_with_trial_balance | عالية | يناقض ميزان المراجعة رقمًا تذكره القوائم، في فترة يغطيها كلاهما. |
| aging_disagrees_with_balance | عالية | لا يتّفق تقرير أعمار الذمم المدينة مع حسابات الذمم المدينة. |
| class_total_disagrees | عالية | لا يساوي مجموع توزيع الشهر حسب التصنيف حركة ذلك الشهر. |
| orphan_lines | متوسطة | لا يكون أي حساب مربوطًا ببندٍ ما في القوائم، فيبقى هذا البند صفرًا إلى الأبد. |
| recon_coverage | متوسطة | لا يكون لرصيد ذي أهمية نسبية في آخر إغلاق جدول مطابقة ولا إعفاء. |
| missed_accrual | متوسطة | تكون خانة تكلفة شهرية ثابتة فارغة في شهر، ثم تبلغ التكلفة نحو ضعف مبلغها المعتاد في الشهر التالي. |
| schedule_drift | متوسطة؛ ومنخفضة عندما تتعذّر مقارنة حركة الشهر | لا يتّفق جدول استهلاك أو جدول مصروفات مدفوعة مقدمًا مع سياسة الشركة أو مع دفتر الأستاذ العام. |
| budget_line_unmatched | متوسطة | لا يقابل صفًا في الموازنة أي بند في القوائم، فلا يظهر في أي بطاقة. |
| budget_line_uncomparable | متوسطة | لا يغطي صف في الموازنة إلا أشهرًا خارج الفترة التي يغطيها التقرير. |
| budget_months_short | متوسطة | تنتهي الموازنة قبل الشهر الجاري إغلاقه. |
| deferred_rollforward_drift | متوسطة | يختلف الرصيد الافتتاحي مضافًا إليه الإضافات ومطروحًا منه الإثبات عن الرصيد الختامي للإيرادات المؤجلة بأكثر من حد الأهمية النسبية. |
| detail_disagrees_with_statement | متوسطة | تتجاوز تفاصيل الموردين رقم الشهر في القوائم بأكثر من حد الأهمية النسبية. |
| operating_count_disagrees | متوسطة | لا يتّفق عدد العملاء المخزّن مع صفقات نظام إدارة علاقات العملاء التي يقوم عليها. |
| evidence_integrity | متوسطة | يكون أحد مصنّفات المصدر المحفوظة مفقودًا، أو تغيّر محتواه، أو تتعذّر قراءته. |
| unused_exemption | متوسطة | لا يغطي إعفاءٌ، أو عمرٌ إنتاجي مُدرج في السياسة، أيَّ شيء، أو تتعذّر قراءته. |
| unmapped_empty_account | منخفضة | يكون الحساب بلا بند في القوائم، ورصيده صفر في كل فترة يظهر فيها. |
وهناك فحصان آخران، solvency وgoing_concern، يرفعان ملاحظات على دفاتر صحيحة تمامًا. ويظهران في بطاقة «Solvency and going concern» (الملاءة المالية والاستمرارية)؛ راجع مؤشرات الملاءة المالية.
استفسارات لا ملاحظات
بعض الأنماط في الدفاتر تستحق الاستفسار عنها، ومن الخطأ احتسابها. لذلك يعرضها Haruno في صورة استفسارات. والاستفسار لا يحمل درجة خطورة، ولا يحتسبه أي شيء، ولا يُخرج الشهر أبدًا من حالة «clean».
| الاستفسار | عمّ يستفسر | ما الذي يحسمه |
|---|---|---|
| prepaid_candidate | تحمّل شهر واحد حصة غير متناسبة من إجمالي حساب تكلفة خلال الفترة (40% على الأقل، وضعف الحصة المتساوية على الأقل)، أو بلغت فاتورة واحدة أضعاف ما يفوتره ذلك المورد عادةً. هكذا يبدو المبلغ المدفوع مقدمًا حين يُسجَّل مصروفًا عند السداد، وهكذا أيضًا يبدو حساب غير منتظم في شهر جاء فيه الإنفاق دفعةً واحدة. | الفاتورة. فإن كانت تشتري فترة خدمة تمتد إلى ما بعد الشهر، فمكانها المصروفات المدفوعة مقدمًا. وإن لم تكن كذلك، فقد كان شهرًا مرتفع الإنفاق. |
| treatment_candidate: التوزيع على فترة خدمة | صف مورد مرحَّل إلى حساب مصروفات، يبدو أنه اشترى أكثر من شهره. فإمّا أن يتجاوز الصف وحده ثلاثة أضعاف ما يكلّفه الحساب بأكمله في الشهر عادةً، وإمّا أن يذكر الوصف (memo) مدةً (نطاقًا زمنيًا، أو عددًا من الأشهر، أو كلمة مثل annual أي سنوي) ويكون إنفاق ذلك المورد في ذلك الشهر أعلى من شهره المعتاد بنصف الفاتورة على الأقل. ولا يُطرح إذا كان جدول المصروفات المدفوعة مقدمًا أو سجل الأصول الثابتة يتضمّنه بالفعل. | هل اشترى فترة خدمة أم لا. والجواب يُؤخذ من الفاتورة، لا من الوصف. |
| treatment_candidate: الرسملة | صف مورد يساوي حد الرسملة الذي وضعته الشركة نفسها أو يتجاوزه، مرحَّل إلى المصروفات، وليس له صف في سجل الأصول الثابتة. | هل هو أصل أم لا. وإذا لم تتضمّن سياسة الشركة حدًّا للرسملة، فلا يُطرح هذا الاستفسار أبدًا. |
لماذا استفسارات لا ملاحظات
المعالجة المحاسبية تقدير مهني يتخذه محاسب الشركة بشأن طبيعة ما اشتُري. فالمبلغ حقيقة؛ أمّا طبيعة المشتريات فتخمين مبني على وصف كتبه أحدهم. وفي ملف مُصدَّر حقيقي، كان نمط المصروفات المدفوعة مقدمًا صحيحًا في نحو نصف الحالات. ولو كان ملاحظةً لكان خاطئًا في شهر من كل شهرين، والقارئ الذي يتحقّق من واحدة فلا يجد شيئًا يكفّ عن التحقّق منها جميعًا.
كلا الاستفسارين يتعلّق بالتكاليف فقط. والإغلاق الذي لا يتضمّن سوى شهر واحد من قائمة الأرباح والخسائر لا يستفسر عن حصة أي شهر، إذ يجعل الشهر الواحد كل حساب 100% من إجماليه؛ لكن تظل الاستفسارات عن فاتورة واحدة ممكنة. ولا يُستفسر عن فاتورة مُدرجة بالفعل في جدول أو في السجل، ولا عن فاتورة تصل كل شهر بالحجم نفسه.
لا يجيب Haruno عن أي استفسار نيابةً عنك أبدًا. فإذا كان الحساب غير منتظم بطبيعته، فقل ذلك ويسجّله Haruno، فلا يُستفسر عن الحساب مرة أخرى. والإجابة توقف الاستفسار، لكنها لا تمحو النمط: فالإغلاق يظل يُدرجه على أنه أُجيب عنه سابقًا، لأن طريقة إنفاق الشركة قد تتغيّر.
حالات المطابقة
تبيّن بطاقة «Reconciliation status» (حالة المطابقة) في صفحة الشركة ما إذا كان كل رصيد يتّفق مع جدوله. وتضم صفًا واحدًا لكل حساب من حسابات الميزانية العمومية تجري مطابقته في ملف مطابقات الشركة لشهر الإغلاق.
| الحالة | اللون | المعنى |
|---|---|---|
| «reconciled» (مُطابَق) | أخضر | يتّفق الجدول مع دفتر الأستاذ العام في حدود سنت واحد. |
| «exception» (استثناء) | أحمر | يختلف الرصيد الختامي للجدول عن دفتر الأستاذ العام بأكثر من سنت. |
| «open» (مفتوح) | كهرماني | تعذّر احتساب أي فرق. ولا يُحتسب استثناءً. |
قيمة «Difference» (الفرق) هي الرصيد الختامي للجدول نفسه مطروحًا منه رصيد دفتر الأستاذ العام. ويُعاد احتساب الجدول، لذلك لا يمكن لفرق مكتوب في المصنّف أن يجعل الأرقام تتّفق.
لا تخفّف الأهمية النسبية من أي حالة: فالفرق البالغ $200 استثناء. وفي هذه البطاقة، لا تحدّد الأهمية النسبية (عتبة المطابقة الخاصة بالشركة، وتُصاغ كقيمة افتراضية معلنة تؤكّدها أو تصحّحها أثناء إعداد الشركة الجديدة؛ راجع ما لا يُقرَّر نيابةً عنك أبدًا) إلا الأرصدة التي لا جدول لها ويجب التنبيه إليها.
- الصف الذي في حالة استثناء يصبح ملاحظة recon_exceptions، بدرجة خطورة عالية.
- الجدول الذي لا يكون رقم «Per GL» فيه هو رصيد دفتر الأستاذ يصبح ملاحظة recon_gl_mismatch، بدرجة خطورة عالية، حتى إن اتّفق مع رقم «Per GL» الخاص به.
- الرصيد ذو الأهمية النسبية الذي لا جدول له ولا إعفاء لا يظهر صفًا في البطاقة، بل يظهر ملاحظة recon_coverage، بدرجة خطورة متوسطة.
مؤشرات الملاءة المالية
تطرح بطاقة «Solvency and going concern»، وهي الأولى في صفحة كل شركة، سؤالًا: هل تستطيع الشركة الوفاء بما عليها من التزامات؟ ولا تقرأ إلا القوائم المالية للشركة نفسها: رأس المال العامل ونسبة التداول، والنقد، وإجمالي الأصول وحقوق الملكية، والإيرادات المؤجلة، والتدفق النقدي من الأنشطة التشغيلية عند استيراد قائمة التدفقات النقدية، ومدة كفاية النقد (Runway).
المؤشرات الأربعة
| المؤشر | درجة الخطورة |
|---|---|
| نسبة التداول أقل من 1 | عالية إذا كانت أقل من 0.5، وإلا فمتوسطة. |
| حقوق ملكية سالبة | متوسطة عندما يقل العجز عن عُشر إجمالي الأصول، وإلا فعالية. |
| الإيرادات المؤجلة أعلى من إجمالي الأصول | عالية دائمًا. |
| مدة كفاية النقد أقل من 12 شهرًا، محسوبةً من العمليات التشغيلية | عالية إذا كانت أقل من 3 أشهر، وإلا فمتوسطة. |
كل مؤشر يتحقّق يُسجَّل ملاحظة solvency. ويحمل كلٌّ منها زر «Draft the disclosure» (صِغ الإفصاح)، الذي يضع طلبًا في دردشة Haruno عندما تكون لوحة المعلومات مفتوحة في تطبيق macOS. ويحتاج مؤشر مدة كفاية النقد إلى قائمة تدفقات نقدية مستوردة، أُخرج منها الاقتراض من الأنشطة التشغيلية كما يقتضي ASC 230. أمّا مدة كفاية النقد المعروضة في المربّعات فمبنية على التغيّر الفعلي في النقد خلال الأشهر الأخيرة، شاملًا التمويل، ولا ترفع أي مؤشر أبدًا؛ ويبيّن عمود «Basis» (الأساس) في البطاقة المقياس الذي تستخدمه مدة كفاية النقد الخاصة بها. ولا تقرأ البطاقة التعهدات المالية (covenants)، ولا تواريخ استحقاق الديون، ولا الأحداث اللاحقة؛ فهذه تحتاج إلى أكثر من القوائم المالية.
عندما تتجمّع المؤشرات
يشكّل مؤشران أو أكثر، أحدها على الأقل عالي الخطورة، تجمّعًا للمؤشرات المتعلقة بمبدأ الاستمرارية، يُسجَّل ملاحظة going_concern بدرجة خطورة عالية. عندئذٍ تبدأ البطاقة بفقرة بلون كهرماني تستند إلى ASC 205-40، ويحتسب مربّع «Going-concern indicators» (مؤشرات الاستمرارية) في المحفظة هذه الشركة.
تتحقّق مؤشرات الملاءة المالية على دفاتر أُغلقت دون أي خلل، لذا فهي أمر يجب التصريح به لا أمر يجب إصلاحه. ولا تُخرج الشركة أبدًا من حالة «clean»، ولا تجعل أي شهر «reported with exception» (صدر مع استثناء). بل ترافق القوائم المالية: إذ يحتفظ تقرير المستثمرين ببطاقة الملاءة المالية، لأن التقرير من دونها سيكون دقيقًا ومضلِّلًا في آنٍ واحد.
معالجة الملاحظة
تُعالَج معظم الملاحظات بقرار تتخذه أنت ويُسجَّل في ملف المواصفات (spec) الخاص بالشركة (الملف الذي يحفظ كيفية ربط حساباتها ببنود القوائم والقرارات التي أكّدتها)، أو بملف مصحَّح من الشركة. لوحة المعلومات تقترح، وأنت تقرّر. ولا يربط Haruno أي حساب بصمت أبدًا، ولا يغيّر في مصنّف الشركة أبدًا لكي تختفي ملاحظة.
يضع الزر «Propose a fix» في دردشة Haruno طلبًا بالتغيير في ملف المواصفات الذي من شأنه معالجة الملاحظة، مع أثره على القوائم قبل التغيير وبعده. لا يُرسَل شيء حتى تضغط زر الإرسال (راجع طرح الأسئلة على Haruno من لوحة المعلومات). وعندما ترسل الطلب، يمرّ هو والأرقام التي يتضمّنها عبر خدمة Inferara المستضافة إلى مزوّد النموذج الذي يجيب، شأنه شأن أي شيء آخر تكتبه (راجع أين تذهب بياناتك).
| الملاحظة | ما الذي يعالجها |
|---|---|
| unmapped_active_account، unmapped_empty_account | اربط الحساب ببند في القوائم. يقترح Haruno البند بناءً على اسم الحساب ورقمه والحسابات المجاورة له، ثم تؤكّد أنت. وعالج الحساب الفارغ أولًا: فلا كلفة لمعالجته حتى الآن. |
| presentation_tieout | عادةً الربط نفسه. فعندما يختلف صف «CHECK» بمقدار يساوي تمامًا رصيد حساب غير مربوط، يعالج ربط واحد الملاحظتين معًا. |
| orphan_lines | اربط حسابًا بالبند، أو سجّل إعفاءً يذكر أن البند يُفترض أن يكون فارغًا. |
| recon_coverage | أضف الجدول إلى ملف المطابقات، أو سجّل إعفاءً يذكر أين تجري مطابقة الرصيد. |
| recon_exceptions، recon_gl_mismatch | لا شيء في ملف المواصفات يعالجهما. فهناك مستندان من مستندات الشركة نفسها لا يتّفقان، لذلك يجري التصحيح في المصدر. |
| missed_accrual، schedule_drift | قيد يومية أو جدول مُعاد إعداده في دفاتر الشركة نفسها، يصل في صورة ملف مُصدَّر أو ملف مطابقات مصحَّح. والملف المُصدَّر المصحَّح الذي يعيد عرض أشهر مُقفَلة يتطلّب إعادة فتحها مع ذكر سببك. |
| فحوص ميزان المراجعة، وأعمار الذمم المدينة، والتصنيف (Class)، وتفاصيل الموردين، ونظام إدارة علاقات العملاء، والإيرادات المؤجلة | حدّد المصدر الخاطئ؛ فالملاحظة تذكر الأسباب المعتادة. وعندما لا يتّفق تقريران صادران من دفتر أستاذ عام واحد، أعد تصدير كليهما في اللحظة نفسها بدلًا من اختيار أحدهما. |
| فحوص الموازنة | وحّد مسمّى الصف في الموازنة مع بند القائمة، أو احذف الصف ليكون غيابه قرارًا متخذًا. ومدّد الموازنة التي تنتهي قبل أوانها. |
| evidence_integrity | أعد استيراد الملف المفقود إن كان لا يزال لديك. أمّا النسخة التي تغيّر محتواها فلا تُصلحها إعادة الاستيراد: استبدلها بنسخة أصلية موثوقة. ولا تتأثر القوائم المالية. |
| unused_exemption | صحّح الإدخال ليغطي ما قصدته. فهو إجابة سُجّلت في غير موضعها. |
| solvency، going_concern | لا شيء في الدفاتر يحتاج إلى إصلاح. ثمة ما يجب قوله، ويساعدك «Draft the disclosure» على صياغته. |
إذا سبق أن أُغلقت أشهر لهذه الشركة، فإن إعادة الإغلاق بعد الربط تُرفض، لأن الربط يغيّر أرقامًا في أشهر مُقفَلة. ويذكر الرفض ما الذي سيتغيّر. أعطِ Haruno سببك في جملة واحدة؛ فيعيد فتح تلك الأشهر تحديدًا، ويحفظ سببك مقرونًا بكل منها، ثم يُعيد إغلاقها. راجع القفل.
الإعفاءات
الإعفاء خروج مقبول عن قاعدة فحص ما، يُسجَّل في ملف المواصفات الخاص بالشركة. ويجيب كل إعفاء عن سؤال واحد بالضبط: أين تجري مطابقة هذا الرصيد (recon_coverage)، أو لماذا هذا البند من بنود القوائم فارغ (orphan_lines)، أو هل هذا الحساب غير منتظم بطبيعته (استفسارا المصروفات المدفوعة مقدمًا والمعالجة المحاسبية). ويحدّد إعفاء الحساب اسم حساب بعينه، أو رقم حساب، أو بادئة رقمية (فالبادئة 10 تغطي كل حساب رقمه على صيغة 10xx، مثل حسابات النقد)؛ أمّا إعفاء البند الفارغ فيحدّد بند القائمة. والإعفاء الذي لا يغطي شيئًا يُبلَّغ عنه بوصفه unused_exemption في الإغلاق التالي.
مثال تطبيقي: ملاحظة واحدة تبقى
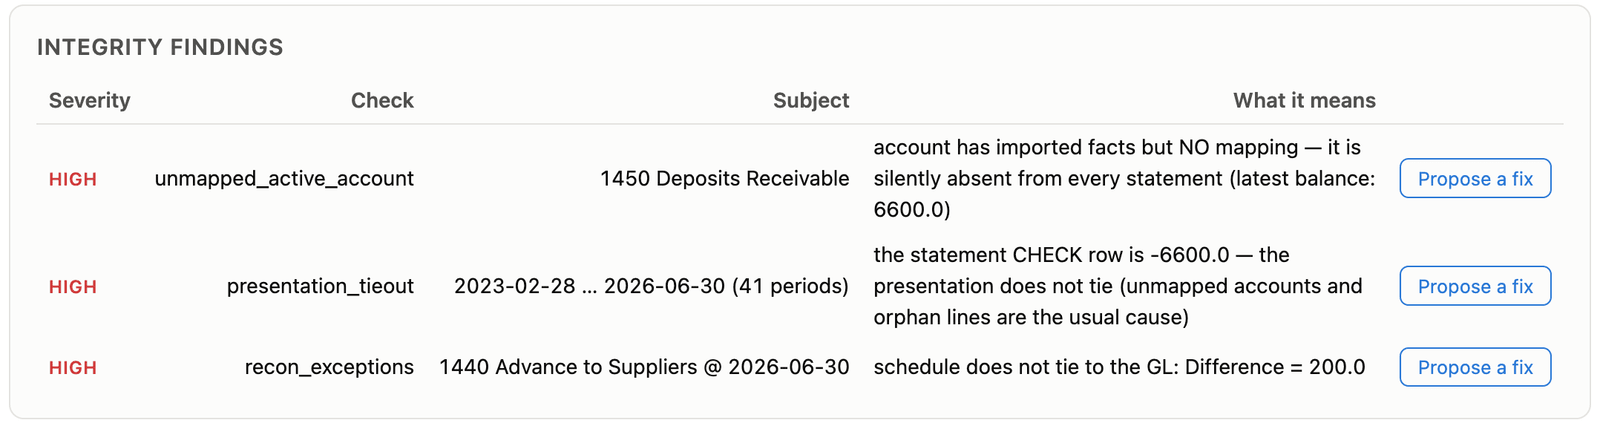
في المثال أعلاه، المبني على بيانات اصطناعية، لدى Cobalt Systems ثلاث ملاحظات عالية الخطورة: الحساب 1450 Deposits Receivable يحمل رصيدًا لا يُدرجه أي بند في القوائم، لذا يختلف صف «CHECK» بمقدار $6,600 في الأشهر الـ 41 كلها؛ كما يُدرج جدول السلف المقدمة للموردين مبلغ $200 لا يُدرجه دفتر الأستاذ العام.
جملة واحدة، «الحساب 1450 Deposits Receivable مكانه بند Other assets»، تربط الحساب. وتُرفض إعادة الإغلاق، لأن الربط يغيّر أرقامًا في الأشهر المُقفَلة الـ 41 كلها؛ ثم يُعاد فتح تلك الأشهر بجملة ثانية تذكر فيها سببك: «الحساب 1450 كان غير مربوط؛ اعتُمد ضمن Other assets». فيصبح صف «CHECK» صفرًا، وتُعالَج الملاحظتان الأوليان، وينخفض العدد في عمود «Findings» من 3 إلى 1.
أمّا استثناء المطابقة فيبقى: فلا ربط ولا إعفاء يعالج خلافًا حقيقيًا بين مستندين من مستندات الشركة نفسها. لذلك تُقفَل الأشهر بحالة «reported with exception»، وتبقى recon_exceptions غير محلولة. والغاية من عمود الملاحظات ليست أن يصل إلى الصفر، بل أن يكون ما يتبقّى فيه جديرًا بمكالمة هاتفية، وأن يبقى ذلك مسجّلًا في دفتر الأستاذ بعدها.
تشغيل الأوامر بنفسك
من مجلد مساحة العمل. تُسجَّل الإجابات باستخدام ingest.py answer بدلًا من تحرير ملف المواصفات يدويًا. المزيد في تشغيل الأوامر بنفسك.
# ربط حساب ببند في القوائم
python3 .haruno/skills/QuickBooksCFO/scripts/ingest.py answer --spec .haruno/skills/QuickBooksCFO/specs/cobalt-systems.yaml --map "1450=Other assets"

# إعادة الإغلاق مع ذكر سبب إعادة فتح الأشهر المُقفَلة
python3 .haruno/skills/QuickBooksCFO/scripts/close.py --workspace . --client cobalt-systems --reopen-reason "1450 was unmapped; approved as Other assets"
أين تظهر الملاحظات
تستخدم كل واجهة القاعدة نفسها لتحديد ما هو غير محلول، لذلك لا تعطي واجهتان إجابتين مختلفتين عن الشهر نفسه.
| المكان | ما تراه |
|---|---|
| تقرير الإغلاق (يُعرض عليك في الدردشة، أو يُطبع في Terminal عندما تشغّله بنفسك) | كل الملاحظات، ثم الأشهر التي أُقفِلت، وما إذا كانت حالتها «reported with exception» أو «fully reconciled». |
| قائمة الأشهر المُقفَلة (ingest.py periods، عندما تشغّل الأوامر بنفسك) | حالة الإغلاق نفسها على سطر كل شهر. |
| حزمة القوائم المالية | إيضاح «Issued with unresolved findings» (صدرت مع ملاحظات غير محلولة) فوق القوائم. |
| ملف المطابقات | كل جدول بعد إعادة احتسابه، مع إبراز استثناءاته. |
| لوحة المعلومات، عرض المحفظة | عمود «Findings» (عدد، أو «clean»)، ومربّع «Clients with findings»، وشريحة حالة الإغلاق لكل شركة. |
| لوحة المعلومات، صفحة الشركة | بطاقة «Integrity findings»، بما فيها الملاحظات المنخفضة الخطورة، وبطاقة «Solvency and going concern». |
| تقرير المستثمرين | لا ملاحظات سلامة، ولا جدول ربط، ولا حالة مطابقة، ولا قائمة مراقبة الانحرافات، ولا صف «CHECK». وتبقى بطاقة الملاءة المالية ومؤشراتها، من دون زر «Draft the disclosure». |
ما يحتفظ به تقرير المستثمرين وما يستبعده: تقرير المستثمرين.
كيف يسجّل الإغلاق كل شهر مُقفَل، ولماذا تُعدّ قائمة الملاحظات غير المحلولة لقطة لحظية، تجده في حالات الإغلاق.
أمّا بطاقة «Integrity findings» فتعرض الدفاتر على وضعها الحالي.