
发现事项与检查项
每项完整性检查检验什么、每项发现事项有多严重、发现事项显示在哪里,以及如何解决。
什么是发现事项
发现事项是指公司账簿中某个缺失、加总不符或列报有误的数字。每次结账都会在导出文件过入总账之后、月份锁定之前,运行一组固定的完整性检查。某项检查未通过时,就会产生一项发现事项,其中包括严重程度、对象(某个科目、某个报表项目、某个月份或一段连续月份),以及一句列明相关数字的说明。
发现事项从不阻止结账。有发现事项的结账照样会锁定其报告的月份;发现事项只决定这些月份以什么状态锁定。参见“发现事项如何决定结账状态”。
发现事项、待确认事项、偿债能力迹象和差异
检查会产生三类结果;差异是公司页面上的第四类数字,常被误认为其中之一。
| 类型 | 是什么 | 是否算作发现事项? | 在哪里查看 |
|---|---|---|---|
| 发现事项 | 需要有人修正的缺陷,例如某个科目没有归入任何报表。 | 高、中严重程度的算作未解决;低严重程度的从不算作未解决。 | “Findings & questions”(发现事项与待确认事项)标签页;“Overview”(概览)标签页上的“Findings”(发现事项)卡片。 |
| 待确认事项 | 只有人才能判断的形态,例如可能的预付款。 | 否,单独计数。 | “Findings & questions”标签页上的“Questions”(待确认事项)卡片。 |
| 偿债能力迹象 | 关于公司本身而非账目的事实,例如所有者权益为负。 | 否,从不决定结账状态。 | “Solvency and going concern”(偿债能力与持续经营)卡片。 |
| 差异 | 关于经营的事实:超出预算,或偏离趋势。 | 否。 | “Budget vs actual”(预算与实际对比);“Variance watchlist”(差异关注清单)。 |
Haruno 还会根据该月份的数字和发现事项,为公司的管理层起草问题,供您编辑和发送。它们同样不是检查的结果:参见“给管理层的问题”。
每次结账时、您在公司的 Findings & questions(发现事项与待确认事项)标签页上点击 Re-run checks(重新运行检查)时,以及公司页面每次读取账簿时,这些检查都按同样的规则运行。它们在您的电脑上运行,不发送任何内容,也不消耗用量额度。
只有资产负债表和利润表时运行哪些检查
只提供这两份报表的公司,仍会运行以下检查:
- unmapped_active_account 和 unmapped_empty_account(科目没有归入任何报表项目),以及 orphan_lines(报表项目没有任何科目承接)。
- 逐月运行的 bs_tieout;资产负债表有 Net Income 或 Current Year Earnings 行时,还有 ni_crosscheck。
- 已有五个月的利润表时运行 missed_accrual;已有两个月时提出预付费用类待确认事项。
- unused_exemption,以及针对 Haruno 为您的文件所存副本运行的 evidence_integrity。
- 除现金跑道以外的各项偿债能力迹象。流动比率需要报表列出流动和非流动小计。
其余检查项都需要上面列出的某一份文件;presentation_tieout 则需要 CHECK 行,而只有机构自己的财务资料包工作簿才带有这一行;没有这一行时,“Tie gap”(勾稽差额)指标卡和投资组合页面的“Tie-out”(勾稽)列显示短横线和说明“not tested: the balance sheet has no check row”(未检验:资产负债表没有 CHECK 行),而不是“ties”(勾稽一致)。账簿中没有该月对账的月份,在没有未解决的高、中严重程度发现事项时会以“not reconciled”(未对账)锁定,因为没有任何明细表经过检验。参见“没有对账工作簿的公司”。
严重程度
每项发现事项的严重程度为高、中或低。高、中严重程度的发现事项属于未解决的发现事项:投资组合页面会统计它们;只要存在这类发现事项,公司就不会显示为“clean”(无高、中严重程度发现事项),月份也不会以“fully reconciled”(已全部核对一致)锁定。低严重程度的发现事项会被列出,“Findings & questions”(发现事项与待确认事项)标签页的计数行和结账结果也会把它们计算在内,但它们从不算作未解决。
| 严重程度 | 状态标签 | 含义 |
|---|---|---|
| 高 | 红色 | 某个数字被遗漏或错报:某项余额未出现在任何报表中,资产负债表勾稽不平,或某张明细表核对所依据的数字并非总账中的数字。 |
| 中 | 琥珀色 | 报表勾稽一致,但有些地方需要有人修正:某项成本记错了月份,某张明细表需要重新编制,某个预算行对应不到任何报表项目。 |
| 低 | 灰色 | 目前还不构成问题,通常是一个既没有报表项目、也没有余额的科目:它一旦出现第一笔余额,这笔余额就会悄无声息地漏掉。 |
只有 unmapped_empty_account,以及一种情况下的 schedule_drift,会以低严重程度触发。各检查项的严重程度列在“检查项”中。
公司没有高、中严重程度的发现事项时,即没有未解决的发现事项。投资组合页面上的卡片和公司列表显示为 no open findings(无未解决的发现事项),而表格的“Findings”(发现事项)列显示为 clean。只有低严重程度发现事项时显示相同,而其“Overview”(概览)标签页上的“Findings”(发现事项)卡片会在 low severity only(仅低严重程度)下列出这些发现事项。
发现事项显示在哪里,以及各处计数的含义
各处的计数口径不同:结账结果可能显示 3 项发现事项,而投资组合页面却显示“no open findings”(无未解决的发现事项)。两处数字对不上时,可在“Findings & questions”(发现事项与待确认事项)标签页查看完整列表。
| 位置 | 统计的内容 |
|---|---|
| “Close month”(结账)对话框中每家公司的结果 | 本次运行返回的所有发现事项,包括低严重程度发现事项和偿债能力迹象;待确认事项单独计数。 |
| 投资组合页面:“Companies with findings”(有发现事项的公司)指标卡、公司卡片上的状态标签、“Findings”(发现事项)列、“Sort ▸ Findings”(排序 ▸ 发现事项) | 高、中严重程度的发现事项。 |
| 公司标题栏中的状态标签,以及点击它打开的“Months”(月份)对话框 | 各月份锁定时仍未解决的检查项,列在“unresolved”(未解决)一词之后。 |
| “Overview ▸ Findings”(概览 ▸ 发现事项)卡片 | 除偿债能力迹象以外的所有发现事项,包括低严重程度发现事项。显示“clean ✓”或“low severity only”(仅低严重程度)。 |
| “Findings & questions”标签页 | 同上,待确认事项单独列出。 |
| “Mappings”(科目映射)标签页 | 两项未映射科目检查项。 |
| “Overview ▸ Solvency and going concern”(概览 ▸ 偿债能力与持续经营)卡片 | 仅偿债能力迹象。 |
| 报表包 | 高、中严重程度的发现事项(不含偿债能力迹象),列在“Issued with unresolved findings”(附未解决发现事项报出)下,不附说明句。 |
| 对账底稿 | 仅对账状态。 |
| 投资者报告 | 不含完整性检查发现事项、对账状态和差异关注清单;偿债能力面板保留。 |
| 投资组合报告(“Books ▸ Export Portfolio Report…”:账簿 ▸ 导出投资组合报告…) | 每家公司截至上次结账的“Integrity findings”(完整性检查发现事项)卡片,每条说明句旁边都标有检查项名称。 |
“Findings & questions”标签页上的消息
| 您看到的内容 | 含义 |
|---|---|
| “The checks ran and found nothing to report.”(检查已运行,没有需要报告的事项。) | 一次检查运行或一次结账没有产生任何发现事项。 |
| “No findings for this close.”(本次结账没有发现事项。) | 本次会话中既没有运行过结账,也没有运行过“Re-run checks”(重新运行检查),且保存的读取结果中没有发现事项。点击“Re-run checks”即可同时看到待确认事项。 |
| “As the last close reported them. Re-run the checks to read the books as they stand.”(这是上次结账报告的结果。重新运行检查即可按账簿的当前状况读取。) | 本次会话中既没有运行过结账,也没有运行过“Re-run checks”(重新运行检查),例如重新启动应用之后:显示的是保存的读取结果,没有待确认事项,也没有“Resolve…”(解决…)或回答按钮。请点击“Re-run checks”。 |
各处的详细说明参见“投资组合页面和公司页面”和“投资组合报告”;各份报告参见“报表包”和“投资者报告”。
与公司共享发现事项列表
“Findings & questions”标签页不能导出。要把列表交给公司的记账人员,请发送报表包:其中的 Issued with unresolved findings(附未解决发现事项报出)部分列出了未解决的高、中严重程度发现事项,但不附说明句。投资组合报告涵盖所有公司,因此不适合发给某一家公司。如果要发送的是问题而不是发现事项,请使用“给管理层的问题”中的“Copy”(复制)或“Share…”(共享…)。
发现事项如何决定结账状态
结账锁定月份时,会把当时未解决的高、中严重程度发现事项记录到它锁定的每一个月份上:列表不为空,月份显示为“reported with exception”(附例外事项报出);列表为空,则显示为“fully reconciled”(已全部核对一致),而账簿中没有该月对账的月份则显示为“not reconciled”(未对账)。低严重程度发现事项、待确认事项和偿债能力迹象从不被记录。参见“结账状态”。
- 发现事项不带月份,因此首次结账如果锁定了 41 个月,这 41 个月都会记上同一份列表。
- 修正不会改变已锁定月份的状态:标题栏状态标签保留的是锁定时未解决的内容,而“Findings & questions”(发现事项与待确认事项)标签页显示的是账簿的当前状况。要记录这次修正,请说明原因重新开启该月份,然后再次结账。
- 任何一个月的对账工作簿中存在例外,在更正之前每次结账都会报告它,因此之后的月份也会以“reported with exception”锁定。
- 结账状态记录的是哪些事项未解决,而不是检验了哪些内容。请结合“Recon exceptions”(对账例外)指标卡和公司发来的文件一起解读。
报表包反映的是账簿的当前状况,因此如果您修正了某项发现事项后没有重新开启月份就结账,报表包中可能已不再列出它,而其中的月份仍显示为“reported with exception”。参见“状态只是一份快照”。
解决发现事项
没有任何操作能把发现事项标记为“已忽略”。只有成因消除了,发现事项才会消失:提供更正后的文件并重新结账、更改科目映射,或者针对两项可以豁免的检查项记录豁免。应用从不自行映射科目或记录豁免,Haruno 的助手也只做解释和提出建议;记录回答、结账和重新开启月份由您通过应用中的控件完成,而助手只有在您要求时才会更改科目映射。
在“Findings & questions”标签页中解决
- 打开公司的“Findings & questions”(发现事项与待确认事项)标签页,或点击“Overview”(概览)标签页上的“Findings”(发现事项)标题。
- 结账刚完成时,应用能够记录修正的行上已经带有“Resolve…”(解决…),待确认事项也已带有各自的回答按钮。如果某一行没有(例如重新启动 Haruno 之后),请点击“Re-run checks”(重新运行检查):它会按账簿的当前状况读取,不结账也不锁定任何内容,并在应用可以记录修正的行上添加“Resolve…”。
- 阅读该行:严重程度、对象、以小字显示的简短标题,以及列有数字的说明句。
- 如果该行有“Resolve…”,点击它。“Record answer”(记录回答)对话框会在写入任何内容之前预览这项更改。
例如:Preview only — nothing written. 1 edit would be made.(仅预览——未写入任何内容。将进行 1 处编辑。)
- 点击“Record answer”或“Cancel”(取消)。如果科目映射中已有该回答,则不会写入任何内容。
- 点击“Close again”(再次结账)立即为这家公司结账(不经过预检),或点击“Done”(完成)以后再结账。
在您结账之前,点击“Re-run checks”后,用豁免解决的那一行会从标签页中消失,但您已指定到某个报表项目的科目仍会列出,因为科目映射要到结账时才会进入账簿。“Close again”会在这项修正已就位的情况下为该公司结账,但已锁定月份仍保留锁定时记录的发现事项;参见“发现事项如何决定结账状态”。
| 检查项 | “Record answer”对话框中的按钮 | 记录的内容 |
|---|---|---|
| recon_coverage | “Record a reconciliation exemption”(记录对账豁免) | 按精确名称指定该科目,记为已在别处对账。 |
| orphan_lines | “Record an orphan-line exemption”(记录无科目报表项目的豁免) | 将该报表项目记为预期为空。 |
| unused_exemption | “Remove this exemption”(移除此豁免) | 删除过时的条目。使用寿命条目不提供此按钮。 |
| unmapped_active_account | “Point this account at a statement line”(将此科目对应到报表项目) | 该科目列报所在的报表项目,从公司自己的报表项目中选择。Haruno 会按编号提议最接近的已映射科目所在的报表项目;附近没有已映射科目时则不提议任何项目;在预览任何内容之前,您必须先选定一个。 |
其他发现事项都没有 Resolve…:请按“检查项”中的说明消除成因,添加更正后的文件(参见“之后添加文件”),然后再次结账。unmapped_active_account 在上表中,但“Resolve…”会请您选择报表项目,因为科目应归入哪个报表项目由您决定;参见“QuickBooks 中出现新科目”。
修正涉及已锁定月份时
如果更正后的文件或科目映射更改会使已锁定月份中的数字发生变动,这项更改不会被应用:结账不为该公司写入任何内容,列出涉及的月份,并列出会发生变动的前五个数字。请在该卡片上点击 Correct…(更正…),在之后的某个月份记录一笔小额更正,或重新开启这些月份(科目映射更改只能通过重新开启处理);也可以在“Months”(月份)对话框(点击结账状态标签即可打开)中重新开启这些月份,并用您自己的话说明原因(tbd 之类的占位文字会被拒绝),然后再次结账。重新开启之后发生变动的数字会作为重述报告。参见“预检中的已锁定月份”和“更正已报出的月份”。
豁免
豁免是对某一项检查认可的例外,记录在科目映射中。在发现事项中,只有 recon_coverage(这项余额在哪里对账?)和 orphan_lines(这个报表项目为什么为空?)可以豁免。其他任何情况都无法认可:一笔已知的 $200 明细表差额,在明细表或账目更正之前始终是 recon_exceptions。科目豁免须指定精确的科目名称或科目编号,或者一个全部由数字组成的前缀(10 覆盖所有 10xx 科目);只写部分名称则匹配不到任何科目。参见“科目映射”中的“豁免”。
就发现事项向 Haruno 提问
“Findings & questions”标签页上的 Explain this finding(解释此发现事项),以及“Overview”(概览)标签页“Findings”卡片上的 Ask Haruno(向 Haruno 提问),都会在聊天输入框中填入一个关于该发现事项的问题,其中写明公司、对象和说明句,并在页面旁边打开聊天。在您点击发送之前,不会发送任何内容。Haruno 会读取账簿来作答;它不会记录回答,也不会为任何月份结账或重新开启月份,只有在您要求时才会更改科目映射。参见“从公司页面提问”和“发送的内容”。
完整示例:一项发现事项仍然保留
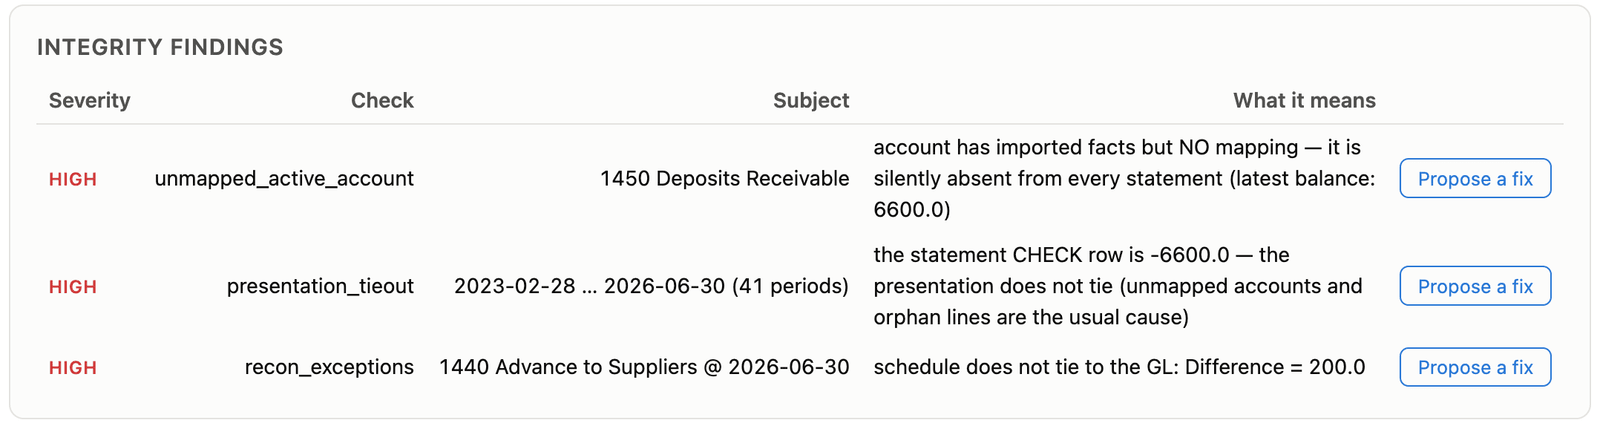
Cobalt Systems 有三项高严重程度发现事项。1450 Deposits Receivable 中有 $6,600 没有任何报表项目承接,因此 CHECK 行在全部 41 个月中都相差 $6,600;此外,1440 Advance to Suppliers 的明细表与总账相差 $200。(Cobalt 的 CHECK 行来自其财务资料包工作簿;根据 QuickBooks 导出文件设置的公司不会产生 presentation_tieout。)
- 将 1450 Deposits Receivable 归入 Other assets 报表项目。Cobalt 的财务资料包在自己的映射列中设定报表项目,因此需要添加更正后的财务资料包;对于根据 QuickBooks 导出文件设置的公司,请在该发现事项上使用“Resolve…”(解决…)选择报表项目(如果该行没有此按钮,请先点击“Re-run checks”(重新运行检查))。
- 这项余额存在于全部 41 个已锁定月份中,因此要重新开启这些月份,原因写为:“1450 Deposits Receivable 此前未列入资产负债表;经 CFO 复核,现列报为 Other assets。”
- 点击“Close month…”(结账…)。CHECK 行归零,三项发现事项中只剩下 recon_exceptions。
公司两份文件之间真实存在的不一致,任何科目映射或豁免都无法消除,因此这些月份以“reported with exception”(附例外事项报出)锁定。目的不是把列表清零,而是让剩下的每一项都值得打一通电话,而总账也如实记录了这一点。
检查项
Haruno 共运行 31 项检查:29 项针对账簿,2 项针对公司的偿债能力。查找某项发现事项时,请按其下方以小字显示的标题,对照本节末尾的表格查找;“Months”(月份)对话框和报表包中显示的则是检查项名称。发现事项按检查项的运行顺序列出;请先阅读每条说明句,因为其中列出了具体数字。
检查项使用的容差
| 容差 | 数值 | 使用的检查项 |
|---|---|---|
| 1 美分 | $0.01 | bs_tieout、presentation_tieout、ni_crosscheck、recon_gl_mismatch、class_total_disagrees、trial_balance_unbalanced、三项 cash_flow_ 勾稽检查,以及判断科目是否有任何变动。 |
| 重要性水平 | $1,000,除非科目映射中记录了其他数额;设为 0 表示任何差额都计入 | recon_coverage、aging_disagrees_with_balance、detail_disagrees_with_statement、statement_disagrees_with_trial_balance、deferred_rollforward_drift(不低于 $1.00)。 |
| 偏差容差 | $1.00 | schedule_drift 和 schedule_movement_unexplained。 |
只有公司发来对账工作簿时,Haruno 才会询问重要性水平(参见“重要性水平”),而且重要性水平从不放宽对账状态或勾稽。其他阈值都是内置的,但您设定的资本化门槛除外。所有这些都是以公司报告货币计的金额,从不换算:对于以欧元报告的公司,$1,000 即按 €1,000 执行。
报表勾稽
报表是否加总正确,并与公司的其他报告一致?未通过意味着某个会被引用的数字有误。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| bs_tieout | 高 | 每个月,根据各科目的分类,将资产总计与负债和所有者权益总计进行比较,精确到分。 | 余额分类错误、未分类,或未包含在导出文件中。 | 找出造成差额的余额(说明句中列出了两个总计);更正导出文件或科目映射。 |
| presentation_tieout | 高 | 资产负债表自带的 CHECK 行,逐月检查;差额相同的一段连续月份合为一项发现事项。只有财务资料包工作簿带有 CHECK 行。 | 存在未映射科目或无科目承接的报表项目;差额恰好等于某个未映射科目的余额时,问题就出在该科目。 | 映射该科目或修正该报表项目,这样也可能同时消除 unmapped_active_account。 |
| ni_crosscheck | 高 | 每个月,将会计年度初至今的净利润与资产负债表的利润行(Net Income 或 Current Year Earnings,按科目名称或报表项目识别)进行比较。 | 某个科目未列入利润表,或各报表在不同时点导出。 | 映射该科目,或同时重新导出两份报表。“本年初至今”从公司会计年度开始的那个月起算。 |
| trial_balance_unbalanced | 高 | 试算平衡表的借方与贷方是否相等,以及其 TOTAL 行与各行加总是否一致。 | 总账借贷相抵后不为零,或文件本身前后不一致。 | 把差额交给记账人员处理;TOTAL 行不一致时,重新完整导出该报表。 |
| trial_balance_account_unpresented | 高 | 针对账簿中已有的月份,将试算平衡表上有余额的科目与报表导入的科目进行比较;利润表科目只有在账簿包含会计年度截至该月的每个月时才检查。 | 报表遗漏了账目中存在的某个科目。 | 重新生成报表,使其列示该科目,然后添加这些报表。不能豁免。 |
| statement_disagrees_with_trial_balance | 高 | 对两者共有的每个科目,比较试算平衡表日期的余额,以及报表期间(或会计年度初至今)的发生额,差额超过重要性水平即触发。利润表科目只有在账簿包含整个区间时才检查。 | 两份导入文件中有一份已过时。 | 按同一时点重新导出两者。 |
| detail_disagrees_with_statement | 中 | 某月“Transaction List by Vendor”(按供应商列示的交易清单)中某科目各行的合计,比报表数字高出的部分超过重要性水平。明细低于报表数字属于正常(工资和会计分录不在该清单上)。 | 重复计算、通过会计分录记入的贷项、导出文件相互重叠、某行过账错误,或报表采用了不同的记账基础。 | 找出有误的来源;以报表数字为准。 |
覆盖范围、科目映射和证据
每项余额是否都归入了报表项目,每个报表项目是否都有科目承接?这类问题在打印出来的报表上看不出来。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| unmapped_active_account | 高 | 某个科目有超过 1 美分的余额或发生额,却没有对应的报表项目。也显示在“Mappings”(科目映射)标签页上。 | 科目在批准科目映射之后才在 QuickBooks 中新增,或者从未归入报表项目。每月还清的信用卡仍算作有变动。 | 映射该科目:选择“Resolve… ▸ Point this account at a statement line”(解决… ▸ 将此科目对应到报表项目),并选定报表项目;如果该行没有此按钮,请先点击“Re-run checks”(重新运行检查)。重新起草科目映射也可以,但会替换所有已记录的回答。 |
| unmapped_empty_account | 低 | 同上,但该科目在每个月都为零。 | 同上。 | 在余额悄无声息地漏掉之前先映射它。科目有了余额之后,才会提供“Resolve…”(解决…)。 |
| orphan_lines | 中 | 某个明细报表项目没有任何科目承接(按名称精确匹配),因此会永远显示为零。 | 该报表项目对应的科目已不存在,或者从未有科目指向它。 | 如果它本就应为空,使用“Resolve… ▸ Record an orphan-line exemption”(解决… ▸ 记录无科目报表项目的豁免);否则更改科目映射。 |
| recon_coverage | 中 | 在公司有对账的最近月份,每项达到或超过重要性水平、既没有明细表也没有豁免的余额;所有者权益科目从不要求有明细表。需要对账工作簿或 QuickBooks 对账报告;只有报告时,预期有报告的是银行账户和信用卡账户。 | 工作簿中没有对应的工作表。在 QuickBooks 中对账的现金也都计入。 | 添加明细表,或使用“Resolve… ▸ Record a reconciliation exemption”(解决… ▸ 记录对账豁免)。 |
| unused_exemption | 中 | 将每项豁免和使用寿命条目与科目表及报表项目进行比较。对象会注明类型:recon_exempt(对账)、ask_exempt(待确认事项)、orphan_exempt(空报表项目)、policy.useful_life_months(使用寿命)。 | 编号输错,或只写了部分名称;它原本要消除的发现事项仍会被报告。 | 使用“Resolve… ▸ Remove this exemption”(解决… ▸ 移除此豁免),或正确地重新记录。 |
| evidence_integrity | 中 | Haruno 为每个导入文件保存的副本是否仍然存在且未被改动。您的原始文件从不被改动;任何数字都不受影响。 | 副本在 Haruno 之外被删除或改动,或者磁盘、权限出现故障。 | 按说明句处理:缺失的副本重新导入;被改动的副本用已知完好的原件替换;或者检查权限和磁盘。 |
对账
这些检查项将公司的对账(来自工作簿或 QuickBooks 对账报告)与总账进行比较,没有任何对账时不会给出任何结果。参见下文“对账状态”。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| recon_exceptions | 高 | 在总账已有的任一月份中,合计数与其“Per GL”(总账数)相差 1 美分或以上的每张明细表或 QuickBooks 对账报告。 | 明细表已过时、漏列某一项,或列有总账中没有的项目。 | 更正明细表或账目,然后添加更正后的工作簿或报告。任何豁免都无法消除它。 |
| recon_gl_mismatch | 高 | 将明细表自身的“Per GL”数字与该科目当月的总账余额进行比较。 | 明细表核对所依据的是过时的总账数字,即使它与自身核对一致。 | 更新“Per GL”,重新对账,然后添加更正后的工作簿。 |
会计政策与截止
这些检查项依据您设定的会计政策检验明细表,对于从 QuickBooks 同步的公司,还会依据其总账行检验,并查找记错月份的成本。它们从不建议使用寿命、门槛或会计分录。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| schedule_drift | 中;一种情况下为低 | 将固定资产登记簿和预付费用明细表与已记录的资本化门槛和使用寿命进行比较,并在偏差容差范围内与总账进行比较。 | 使用寿命不符合会计政策、成本低于门槛、某月的分录与明细表不符,或某行缺少数据。 | 更正明细表、账目,或在科目映射复核中更正会计政策。没有“Resolve…”按钮。 |
| schedule_movement_unexplained | 中 | 对于从 QuickBooks 同步的公司:某个预付费用、固定资产、应计负债或其他流动负债科目,其余额在某个月的变动超出过入该科目的 QuickBooks 总账行所能解释的范围,且超过偏差容差。说明句会列出期初余额、期末余额和三个最大的行。 | 没有任何行显示的变动、记到错误科目的行,或总账中该科目的正负号与资产负债表相反。 | 询问记账人员是什么使余额发生了变动,或者某一行是否应记在其他科目。没有“Resolve…”按钮。 |
| missed_accrual | 中 | 一个金额稳定的成本类科目(至少另有三个月有过账,典型月份金额至少为 $1,000,其他月份与之相差在 15% 以内),某个月没有任何过账,下个月约为平常的两倍(误差在 10% 以内)。空白月份从不是现有资料中的第一个或最后一个月。 | 截止性错误;期间合计正确,一切都核对一致,因此其他检查项都发现不了。 | 在公司账目中做一笔重分类分录,然后提供更正后的导出文件;对已锁定的月份,说明原因后重新开启。 |
schedule_drift 的各种情况见“折旧、摊销和会计政策检查”。低严重程度的那种情况是:由于某份合同的服务从上个月或更晚才开始,预付费用变动的比较被跳过;门槛或容差不是正数时,这本身就是一项中严重程度发现事项。只有当工作簿中有固定资产登记簿或预付费用明细表时,Haruno 才会询问资本化门槛;目前还不会询问使用寿命或偏差容差。只计算年限平均法(直线法)折旧。
收入与应收账款
资产负债表只列示递延收入和应收账款的期末数,这些检查项将它们与各自的明细进行核对。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| deferred_rollforward_drift | 中 | 对每个有可计量拆分数据的月份,将期初递延收入加本期增加、减本期确认后的金额与期末数进行比较,差额超过重要性水平(至少 $1.00)即触发。拆分数据来自账单平台导出文件或工作簿中的滚动表工作表。 | 发票记错期间、服务期间不一致、递延收入通过会计分录释放,或余额早于来源数据的起始时间。 | 更正有误的来源;不会重述任何内容。 |
| aging_disagrees_with_balance | 高 | 在总账已有的某个月末,将“A/R Aging Detail”(应收账款账龄明细)中的未结发票以及应付账款账龄表中的未结余额,与您在科目映射复核中指定的应收账款和应付账款科目进行比较,差额超过重要性水平即触发。某项条件不满足时,这项检查会被跳过并附注说明,因此没有发现事项并不代表账龄与余额核对一致。 | 未核销的贷项、预收款或付款,发票或账单记在其他科目上,或报表在不同时点生成。 | 更正来源;以资产负债表的月末为截止日生成账龄表。 |
应付账款账龄表(Summary 或 Detail 版本)的核对方式相同。更多内容参见“递延收入”和“应收账款”。
现金流量
有一项检查专门查找被列报为经营活动现金的借款,这是对现金跑道影响最大的分类错误;另有三项检查将导入的现金流量表与其自身和账簿进行比较。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| cash_flow_classification | 每个借款行为高;报表未列示经营活动小计时,另记一次中;现金科目前缀同时也是非现金科目的编号开头时,另记一次中 | 经营活动中与负债(应收款项除外)相关、且名称看起来属于借款的行(loan(贷款)、notes payable(应付票据)、line of credit(授信额度)、borrowing(借款)、promissory(本票),或来自客户、委托方、租户或订户以外任何人的 advance(垫款))。按照 ASC 230,这类项目属于筹资活动。需要现金流量表。现金科目前缀同时也是非现金科目的编号开头时,即使没有现金流量表,也会提出这一发现事项。 | 该贷款被设为流动负债类型,因此其变动被当作营运资金变动。 | 账目本身没有错;请与记账人员讨论该科目的类型。Haruno 目前还不能记录某个科目是否属于债务。 |
| cash_flow_section_does_not_foot | 中 | 导入的现金流量表:将每类活动的现金净额(经营、投资、筹资)与其上方各行进行比较,精确到分。 | 导出文件中缺少某一行,或报表在生成之后被编辑过。 | 请先重新导出,再使用其合计数。 |
| cash_flow_does_not_roll | 高 | 导入的现金流量表:将各项活动与其现金净变动额进行比较,并将期初现金加净变动额与期末现金进行比较。 | 报表生成时所用的日期与其所注日期不同,或在生成之后被编辑过。 | 请按相同的日期重新导出。 |
| cash_flow_disagrees_with_profit_and_loss | 高 | 导入的现金流量表起始的净利润,与账簿在相同月份的利润表进行比较。 | 两份导出文件中有一份已过时,或涵盖的日期不同。 | 请按相同的日期重新导出两者。 |
对于 cash_flow_classification,说明句会列出经营活动现金流量的列报数和更正数,指出现金消耗是被低估(提款)还是被高估(还款),并在其正负号改变时发出警告。偿债能力卡片上的现金跑道采用更正后的数字。现金科目前缀的情形不需要现金流量表:其说明句会写出该前缀以及两侧的科目,而“指标参考”中的“哪些科目计为现金”说明哪些数字因此不给出,以及如何消除这一情形。
预算与经营数据
预算类检查项只在预算无法比较时触发,从不因支出超出预算而触发。经营类检查项将部门拆分和客户数与其来源进行核对。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| budget_line_unmatched | 中 | 将每个预算类别与利润表的项目名称进行比较。 | 名称不一致,或该项目未在报表中列示;该类别不会出现在任何面板上。 | 使名称一致或删除该行,然后添加更正后的预算。 |
| budget_line_uncomparable | 中 | 已匹配的类别只在报告期间以外的月份有预算。 | 属于其他期间的预算行。 | 没有任何错误;在某个月同时有预算数和实际数之前,它不会出现在面板上。 |
| budget_months_short | 中 | 报告区间内任何类别都没有预算的月份。 | 预算在结账月份之前就已截止。 | 延展预算。在此之前,期间累计数只涵盖有预算的月份。 |
| class_total_disagrees | 高 | 对每个科目和月份,将“Profit and Loss by Class”(按类别列示的利润表)中的拆分与当月发生额进行比较,精确到分。 | 类别报表是在某项调整之前生成的。 | 重新导出该月的类别报表。 |
| operating_count_disagrees | 中 | 对 CRM 导出文件中已成交(closed-won)交易完整覆盖的月份,将已存储的客户数(例如手工维护的经营数据工作表中的数字)与这些交易进行比较。 | 同一个数字有两个来源。 | 重新导入 CRM 导出文件,或删除手工维护的那一行。 |
预算区间是最近一个利润表月份所在的会计年度,截至该月份。参见“预算与实际对比”。
偿债能力
这些检查项针对的是公司本身,而不是它的账目;参见“偿债能力迹象”。
| 检查项 | 严重程度 | 检验内容 | 常见原因 | 解决方法 |
|---|---|---|---|---|
| solvency | 因迹象而异 | 流动比率、所有者权益、递延收入与资产总额之比,以及按经营活动测算的现金跑道。 | 公司的财务状况,而非记账问题。 | 没有需要修正的内容。“Draft the disclosure”(起草披露段落)可以帮助您写出说明。 |
| going_concern | 高 | 两项或以上偿债能力迹象,且至少一项为高。 | 同上。 | 作出披露;或者取得已承诺的融资、对相关余额的免除或次级安排,或者制定效果已量化的计划。 |
根据标题识别发现事项
“Findings & questions”(发现事项与待确认事项)标签页上的发现事项行,会在对象下方显示一个简短标题;“Overview”(概览)标签页上的“Findings”(发现事项)卡片只显示说明句。下表把标题与检查项对应起来。schedule_drift 的说明参见“折旧、摊销和会计政策检查”。
| 行的标题 | 检查项 |
|---|---|
| “Accrual may be missing”(可能漏记应计费用) | missed_accrual |
| “Active account is unmapped”(有数字的科目未映射) | unmapped_active_account |
| “Aging does not match the ledger”(账龄表与总账不符) | aging_disagrees_with_balance |
| “Balance sheet does not balance”(资产负债表不平衡) | bs_tieout |
| “Budget category is unmatched”(预算类别未匹配) | budget_line_unmatched |
| “Budget months are missing”(缺少预算月份) | budget_months_short |
| “Budget period does not overlap”(预算期间不重叠) | budget_line_uncomparable |
| “Cash flow does not reconcile”(现金流量表未勾稽) | cash_flow_does_not_roll |
| “Cash-flow income does not match profit and loss”(现金流量表中的净利润与利润表不符) | cash_flow_disagrees_with_profit_and_loss |
| “Cash-flow section does not add up”(现金流量表各部分合计不符) | cash_flow_section_does_not_foot |
| “Check retained evidence”(请检查留存的证据) | evidence_integrity |
| “Class totals do not match”(类别合计不符) | class_total_disagrees |
| “Deferred revenue does not roll forward”(递延收入滚动表不一致) | deferred_rollforward_drift |
| “Detail does not match the statement”(明细与报表不符) | detail_disagrees_with_statement |
| “Empty account is unmapped”(空科目未映射) | unmapped_empty_account |
| “Exemption or policy is unused”(豁免或政策未被使用) | unused_exemption |
| “Ledger lines do not explain the balance”(总账行无法解释余额) | schedule_movement_unexplained |
| “Net income does not match”(净利润不符) | ni_crosscheck |
| “Operating count does not match”(经营数据中的客户数不符) | operating_count_disagrees |
| “Reconciliation has exceptions”(对账存在例外) | recon_exceptions |
| “Reconciliation is missing”(缺少对账) | recon_coverage |
| “Reconciliation uses a different ledger balance”(对账采用了不同的总账余额) | recon_gl_mismatch |
| “Review cash-flow classification”(请复核现金流量分类) | cash_flow_classification |
| “Schedule needs review”(明细表需要复核) | schedule_drift |
| “Statement does not match the trial balance”(报表与试算平衡表不符) | statement_disagrees_with_trial_balance |
| “Statement line has no accounts”(报表项目没有科目) | orphan_lines |
| “Statement presentation does not balance”(报表列报不平衡) | presentation_tieout |
| “Trial balance does not balance”(试算平衡表不平衡) | trial_balance_unbalanced |
| “Trial-balance account is absent from statements”(试算平衡表中的科目未出现在报表中) | trial_balance_account_unpresented |
待确认事项,而非发现事项
有些形态值得一看,但并不是缺陷,因此 Haruno 改为提问。待确认事项没有严重程度,从不算作发现事项,也从不使月份成为“reported with exception”(附例外事项报出)。它显示在“Findings & questions”(发现事项与待确认事项)标签页的 Questions(待确认事项)卡片上,带有注明其名称的灰色状态标签;会计处理类待确认事项还会标出 spread(分摊)或 capitalize(资本化)。
| 待确认事项 | 询问的内容 | 判定依据 |
|---|---|---|
| prepaid_candidate | 某个成本类科目中,有一个月的金额超过 $3,000,至少占期间合计的 40%,且至少是平均份额的两倍。或者在有供应商明细时,有一张发票超过 $3,000,且至少是该供应商通常账单金额的三倍。付款时直接计入费用的年度订阅费或保险费就是这种形态;支出集中的月份也是如此。 | 看发票:如果它购买的服务延续到该月之后,就应计入预付费用。 |
| treatment_candidate,spread(分摊) | 一条记入费用的供应商记录,其备注中写明了期限(日期区间、月数,或 annual 之类的词),且该供应商当月金额比平常至少高出发票金额的一半;或者在没有写明期限时,该行金额至少是该科目通常月度金额的三倍。 | 它是否购买了一段期间的服务。这要看发票,而不是备注。 |
| treatment_candidate,capitalize(资本化) | 一条金额达到或超过资本化门槛、记入费用、且在固定资产登记簿中没有对应行的供应商记录。没有记录资本化门槛时从不询问。 | 它是否属于资产。 |
两类待确认事项都只针对成本,并且跳过已列入预付费用明细表或固定资产登记簿的发票,以及每月开票金额都与之相近的供应商。只有一个月的利润表时,不会提出按月份占比判断的待确认事项。会计处理类待确认事项需要“Transaction List by Vendor”(按供应商列示的交易清单)。
回答待确认事项
- 在“Findings & questions”(发现事项与待确认事项)标签页上,如果没有“Questions”(待确认事项)卡片,或者其中各行没有回答按钮,请点击“Re-run checks”(重新运行检查)。
- 阅读待确认事项,并查看相应的发票。
- 如果该科目的支出本来就不均衡,请点击该行的回答按钮:预付费用类待确认事项点击“Lumpy by nature — stop asking”(本来就不均衡——不再询问),会计处理类待确认事项点击“Expense it — lumpy by nature, not deferred”(计入费用——本来就不均衡,不作递延)。
- “Record answer”(记录回答)对话框会预览这项更改。点击“Record answer”。
回答涵盖整个科目,而不只是一张发票。如果这项成本应当分摊或资本化,就需要在公司账目中做一笔分录,并在其预付费用明细表或固定资产登记簿中增加一行:Haruno 没有任何能改动数字的按钮。发票一旦列入其中,就不会再被询问。
“Not asked”(不再询问)卡片
已回答的待确认事项会移到 Not asked(不再询问)卡片上,以灰色显示,并附有一行 Answered by(回答依据),注明让它们不再被询问的科目映射条目;之所以仍然显示它们,是因为支出情况会变化,回答可能不再成立。如需再次被询问,请点击 Ask this again — drop the exemption(重新询问——删除该豁免),然后记录回答。
就待确认事项向 Haruno 提问
Explain(解释)会询问这项待确认事项需要您核查什么。Propose a treatment(提出会计处理建议)会请 Haruno 说明它会记录哪种会计处理、涵盖多长期间、对当月有什么影响,并以 I record the answer in the app — propose it, do not write it.(回答由我在应用中记录——请提出建议,不要写入。)结尾。在您发送之前,不会发送任何内容。
为什么是待确认事项而不是发现事项
会计处理是公司会计人员对所购内容作出的判断:金额是事实,购买的是什么则只是根据备注作出的推测。在一份真实的导出文件上,预付费用这一形态大约只有一半的情况是对的。如果作为发现事项,它每两个月就会误报一次;而读者只要核查过一次误报,就不会再核查其余的发现事项。待确认事项的说明句也这样写道:“Do not report this as a finding — it is not one until somebody has looked at the invoice.”(不要把它作为发现事项报告——在有人查看发票之前,它还不是发现事项。)
给管理层的问题
公司“Findings & questions”(发现事项与待确认事项)标签页顶部有一张“Questions for management”(给管理层的问题)卡片,其中是您可以就该月份向公司管理层提出的问题。这些问题由 Haruno 根据该月份的数字和发现事项起草;您自行编辑和回答,并用自己的方式发送。这里的任何内容都不会发送给任何人。它与上文检查产生的“Questions”(待确认事项)卡片是分开的。
Haruno 最多挑选七件值得询问的事(偿债能力、不利的核心数字、应收账款增长快于收入、预算与支出项目严重偏离、涉及公司自身记录的发现事项,以及其他任何高严重程度发现事项),并为每件事各措辞一个问题。所针对的月份是最新的已结束月份,也就是投资者报告所对应的月份:在该月结束之前同步的月份,要等到该月结束之后再次同步才会处理。
起草这些问题
结账结束时,Haruno 会在后台为本次结账涉及的每家公司逐一起草问题,条件是该月份有值得询问的内容、尚无问题,且此前没有起草过。您也可以点击“Draft questions”(起草问题;已有问题后为“Draft again”(重新起草))自行起草。卡片会说明起草进行到哪一步,运行期间有“Cancel”(取消),失败时有“Try Again”(重试)。
起草需要您已登录、方案有效且仍有用量额度,并且与结账和检查不同,它会消耗您的用量额度。起草的问题中的每个数字都会与账簿核对:引用了账簿中没有的数字、给出结论而不是提问,或与该月份的数字无关的问题会被舍弃,卡片会说明舍弃了多少个以及原因。起草过程从不出现在“History”(历史记录)中。
处理这些问题
每个问题都有“Edit”(编辑)、“Record Answer…”(记录回答…)和“More”(更多)菜单(含“Move Up”(上移)、“Move Down”(下移)和“Set Aside”(搁置)),以及一个指向其来源发现事项或面板的箭头链接。如果问题背后的数字自起草以来发生了变化,会有一条说明。您搁置的问题会放在“Set aside (N)”(已搁置(N))下,并带有“Restore”(恢复)。“Draft again”只会替换您没有动过的问题。
无人回答也未搁置的问题,在下一次结账之后仍会保留,显示在“Still open from August 2026”(自 2026 年 8 月起仍未解决)之下,并且 Haruno 不会再就该议题提问。在投资组合页面上,公司卡片上的灰色状态标签“N open questions for management”(有 N 个给管理层的问题尚未回答)会统计仍未解决的问题数。在“Table”(表格)布局中,同样的文字以灰色显示在公司名称下方。
“Copy”(复制)和“Share…”(共享…)会把这些问题以带编号的文本放到剪贴板或共享面板中,每个回答以“Answer: …”(回答:……)的形式列在对应问题下方,随后是列在“Still open from ‹Month›”(自 ‹月份› 起仍未解决)之下的、延续下来的问题。Windows 版 Haruno 有“Copy”,但没有“Share…”。
对账状态
对账工作簿中的每张明细表以及每份 QuickBooks 对账报告,在每个结账月份得到一个状态,依据是其合计数与“Per GL”(总账数)数字的比较(工作表中没有列示 Per GL 时,则与总账余额比较),精确到分。重要性水平从不放宽状态判定:$200 的差额就是例外。完整规则参见“资产负债表对账”中的“对账状态”。
| 状态 | 颜色 | 含义 | 发现事项 |
|---|---|---|---|
| reconciled(已核对一致) | 绿色 | 合计数与“Per GL”完全相等,精确到分。 | 无。 |
| exception(例外) | 红色 | 两者相差 1 美分或以上。 | recon_exceptions,高。 |
| open(待定) | 琥珀色 | 无法计算差额,例如工作表没有合计数,或者总账中没有该月的余额。 | 无,而且它被算作已覆盖,因此请把琥珀色的行视为未经检验。 |
“Per GL”不等于总账余额的明细表,会以高严重程度报告为 recon_gl_mismatch,即使它与该“Per GL”核对一致也是如此。
偿债能力迹象
Solvency and going concern(偿债能力与持续经营)卡片位于公司“Overview”(概览)标签页的最前面,核查公司能否偿付其所欠款项。它的四项迹象(流动比率、所有者权益总额、递延收入与资产总额之比、按经营活动测算的现金跑道)可能在没有任何发现事项的账目上触发:它们是需要说明的事,而不是需要修正的事。该卡片不读取债务契约、债务到期情况或期后事项。所有者权益为负的迹象会指出 Opening Balance Equity 中有什么(如果有的话):把它转入所有者权益或留存收益并不会改变权益总额,因此请核对在 QuickBooks 中录入的期初余额。阈值和计算公式参见“偿债能力与持续经营”。
多项迹象集中出现时
两项或以上迹象同时出现、且其中至少一项为高时,即构成集中出现,作为严重程度为高的 going_concern 报告。此时卡片开头会显示一段引用 ASC 205-40 的琥珀色段落,标题栏状态标签显示 going-concern indicators(持续经营迹象),投资组合页面的 Going-concern indicators(持续经营迹象)指标卡也会列出该公司。
“Draft the disclosure”(起草披露段落)
每个迹象行都有 Draft the disclosure(起草披露段落)按钮,点击后会把下面这条请求放入聊天输入框,并填入该迹象的数字:
In the books of <company>, <indicator>: <what it means> Draft the paragraph I would put in front of an investor, stating the indicators and management's plans, and tell me what you would need from the company to support it.在您发送之前,不会发送任何内容。偿债能力迹象从不决定结账状态,而是随报表一同呈现:投资者报告保留偿债能力面板,因为缺少它的报告会既准确、又具有误导性。
局限与特殊情况
这些检查检验的是公司所提供资料的计算是否正确、前后是否一致。它们不是审计,没有发现事项的结果也不构成对账目的意见。
- 当账簿缺少某个月份所在会计年度初至今的月份时,ni_crosscheck 对该月份不会给出任何结果;请结合公司自己的会计年度解读它。
- 发现事项的标题和说明句遵循应用的语言和公司的货币格式。“Questions”(待确认事项)卡片上的说明句始终是英文,投资组合报告也以英文打印每项发现事项的说明句,并直接显示原始金额:6600.0 应读作 $6,600.00,-4600.05 应读作 −$4,600.05。
- “Questions”(待确认事项)卡片上的少数说明句末尾附有针对命令行编写的操作指示,而 Haruno 没有命令行。对于支出不均衡的科目,请使用“Lumpy by nature — stop asking”(本来就不均衡——不再询问)。
结账过程中可能遇到的消息,参见“故障排除”。